От днес влизат в сила промените във втория осигурителен стълб. За първи път избираме как да управляваме парите си за втората пенсия.
Реформата с „мултифондов модел“ засяга стотици хиляди работещи българи. Те трябва да инвестират средствата си по различен начин според възрастта, доходността, която търсят, и риска, който са готови да поемат.
На 39 години Десислава Данова, която е учител, още не мисли за живота след пенсионирането. Знае обаче, че се осигурява и за така наречената втора пенсия. За промените и мултифондовете чува сега.
Свързана новина
„Смятам, че в съвременния свят, в който живеем, за хората би представлявало интерес да имат право на избор. Младите хора особено са по-иновативни, интересуват се от акции и активи. Те така или иначе, ако ме разпределят служебно, предполагам, че ще ме разпределят в първия вариант – рисковия. Но мисля, че и сама бих избрала това“, казва Десислава.
Колегата ѝ Ирена Йотова, която преподава английски език, има още 5-6 години до пенсия. Тя предпочита по-балансиран подход за парите си.
„Не бих се втурнала към авантюристични и смели решения - мисля си, че хората от моето поколение не са толкова финансово грамотни, ако работата ти не е обвързана с банкиране“, казва Ирена.
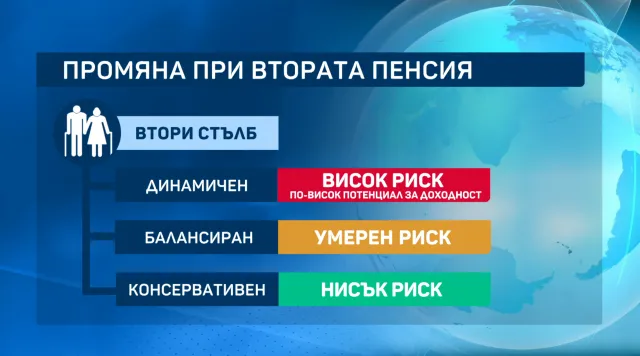
Работещите имат време до 30 ноември да изберат един от три подфонда - динамичен, балансиран и консервативен. Ако това не се случи, хората ще бъдат автоматично разпределени според препоръките за възрастта им.
Право на избор няма да имат тези, на които остават по-малко от 3 години до пенсия. Те автоматично ще бъдат насочвани към консервативния подход, чиято цел е да запази средствата в максималния им размер.
„Добре е хората да ползват това време, за да се ориентират за размера на партидата и да влязат във връзка с пенсионно-осигурителното дружество, и да проявят интерес към партидата - защото тя е като банковата сметка“, казва Несторова.
Промяната дава по-добър контрол на хората върху спестяванията им, казват икономисти.
„Нещо важно - тази пенсия се унаследява, тъй като тя представлява спестявания. Тоест човек може да я остави на наследниците си, ако не успее да употреби цялата сума. Трябва да гледаме на това като инвестиция, но с много отложен ефект. С натрупването на лихви, с потенциал да носи сериозно увеличение на пенсиите за хората, които днес са на 25-30-35 години“, коментира Адриан Николов от ИПИ.
Промяната влиза в сила от 1 януари 2027 г. А хората ще имат право да променят подфондовете си веднъж на всеки 12 месеца.
Основната разлика между трите подфонда за втора пенсия е в очакваната средногодишна доходност, като тя съответства и на различен риск, който се поема.
Динамичният подфонд е с очаквана средногодишна доходност от 7 процента и с по-висок риск. Балансираният е между 4 и 7 на сто възвращаемост, а консервативният подфонд е с най-малък риск, но и с най-ниска доходност – 2–3 процента.
Свързана новина

Заявления за избор могат да се подават в пенсионните дружества. Справка в кой фонд внасяме парите си за втора пенсия може да направи всеки в Националната агенция по приходите.
От Асоциацията на дружествата за допълнително пенсионно осигуряване дават пример как промяната би повлияла на така наречената втора пенсия и колко пари ще взимаме.
Ако 25-годишен сега работи на средна заплата в размер на 1440 евро и се осигурява в продължение на 40 години, при сегашния модел с 3% доходност втората му пенсия би била 500 евро.
При новия модел, възприемайки балансиран подход, очакваната сума може да достигне 780 евро на месец.